重卡超充的"煤都+大物流"突袭:鄂尔多斯样本与运输走廊的电化零碳
导读:2026 年 9 月初,鄂尔多斯准格尔旗一处重卡超充电站正在同时施工与投运:新建的兆瓦级充电柜一字排开,光伏顶棚下的运营位已经被宇通、福田、驰田等品牌的绿牌重卡占满,柜内铭牌写着"出口 400A",单柜功率已在 1 MW 量级。这是一张被低估的产业截面图——它不是乘用车超充的复刻,而是一条沿着"煤化工外运、煤矿短倒、港口集疏、长途干线"四类场景快速展开的电化走廊,鄂尔多斯只是本文观察它的一个典型截面(重卡电化更早的规模化探索出现在徐州、唐山的矿卡换电与港口场景,鄂尔多斯并非产业起点)。本文沿着这些图,把重卡超充的市场规模、技术路线、经济性、电网冲击与产业链卡位拆开看,并给出一份与本站其他篇目相互索引的"运输侧电化"全景。
一、缘起:准格尔的一帧截面
先把这帧截面图读全。画面的前景是"二期"扩建区——一排刚到货、尚未拆膜的兆瓦级充电柜在已建成的弧形光伏顶棚下一字排开,白色塑料保护膜还裹在柜体上,桥架与预制件散落其间;隔着施工面望去,另一侧的运营位上,福田、宇通、驰田等品牌的绿牌重卡已经在国标 1.5 MW 充电枪下完成一次次补能。9 月初的鄂尔多斯准格尔旗,几组场景几乎同时发生:
- 建设与运营同框——弧形光伏顶棚已经封顶,其下是"二期"的白膜包裹充电柜与桥架、预制件、临时围挡构成的施工面;隔位相望的运营区里,内蒙古电力集团品牌的白色充电柜(柜顶弧形铭牌标注"出口 400A")正在为 25-49 吨级重卡充电;
- 站点不远处,铁路站台侧停着一长列以"中国铁路"为标的的敞车与罐车,正面吊与陕汽重卡在煤灰色堆场里作业——这是重卡超充站的"货源背景",说明选址锚定的是煤运通道而非城市补能;
- 光伏顶棚覆盖了已经投运的若干车位,使这批"自带绿电"的超充位成为少见的"重卡 + 兆瓦充 + 光伏"三合一现场;
- 一期满负荷、二期裹膜待装——这种"边运营、边扩建"的节奏,是运输走廊电化进程最直观的注脚。
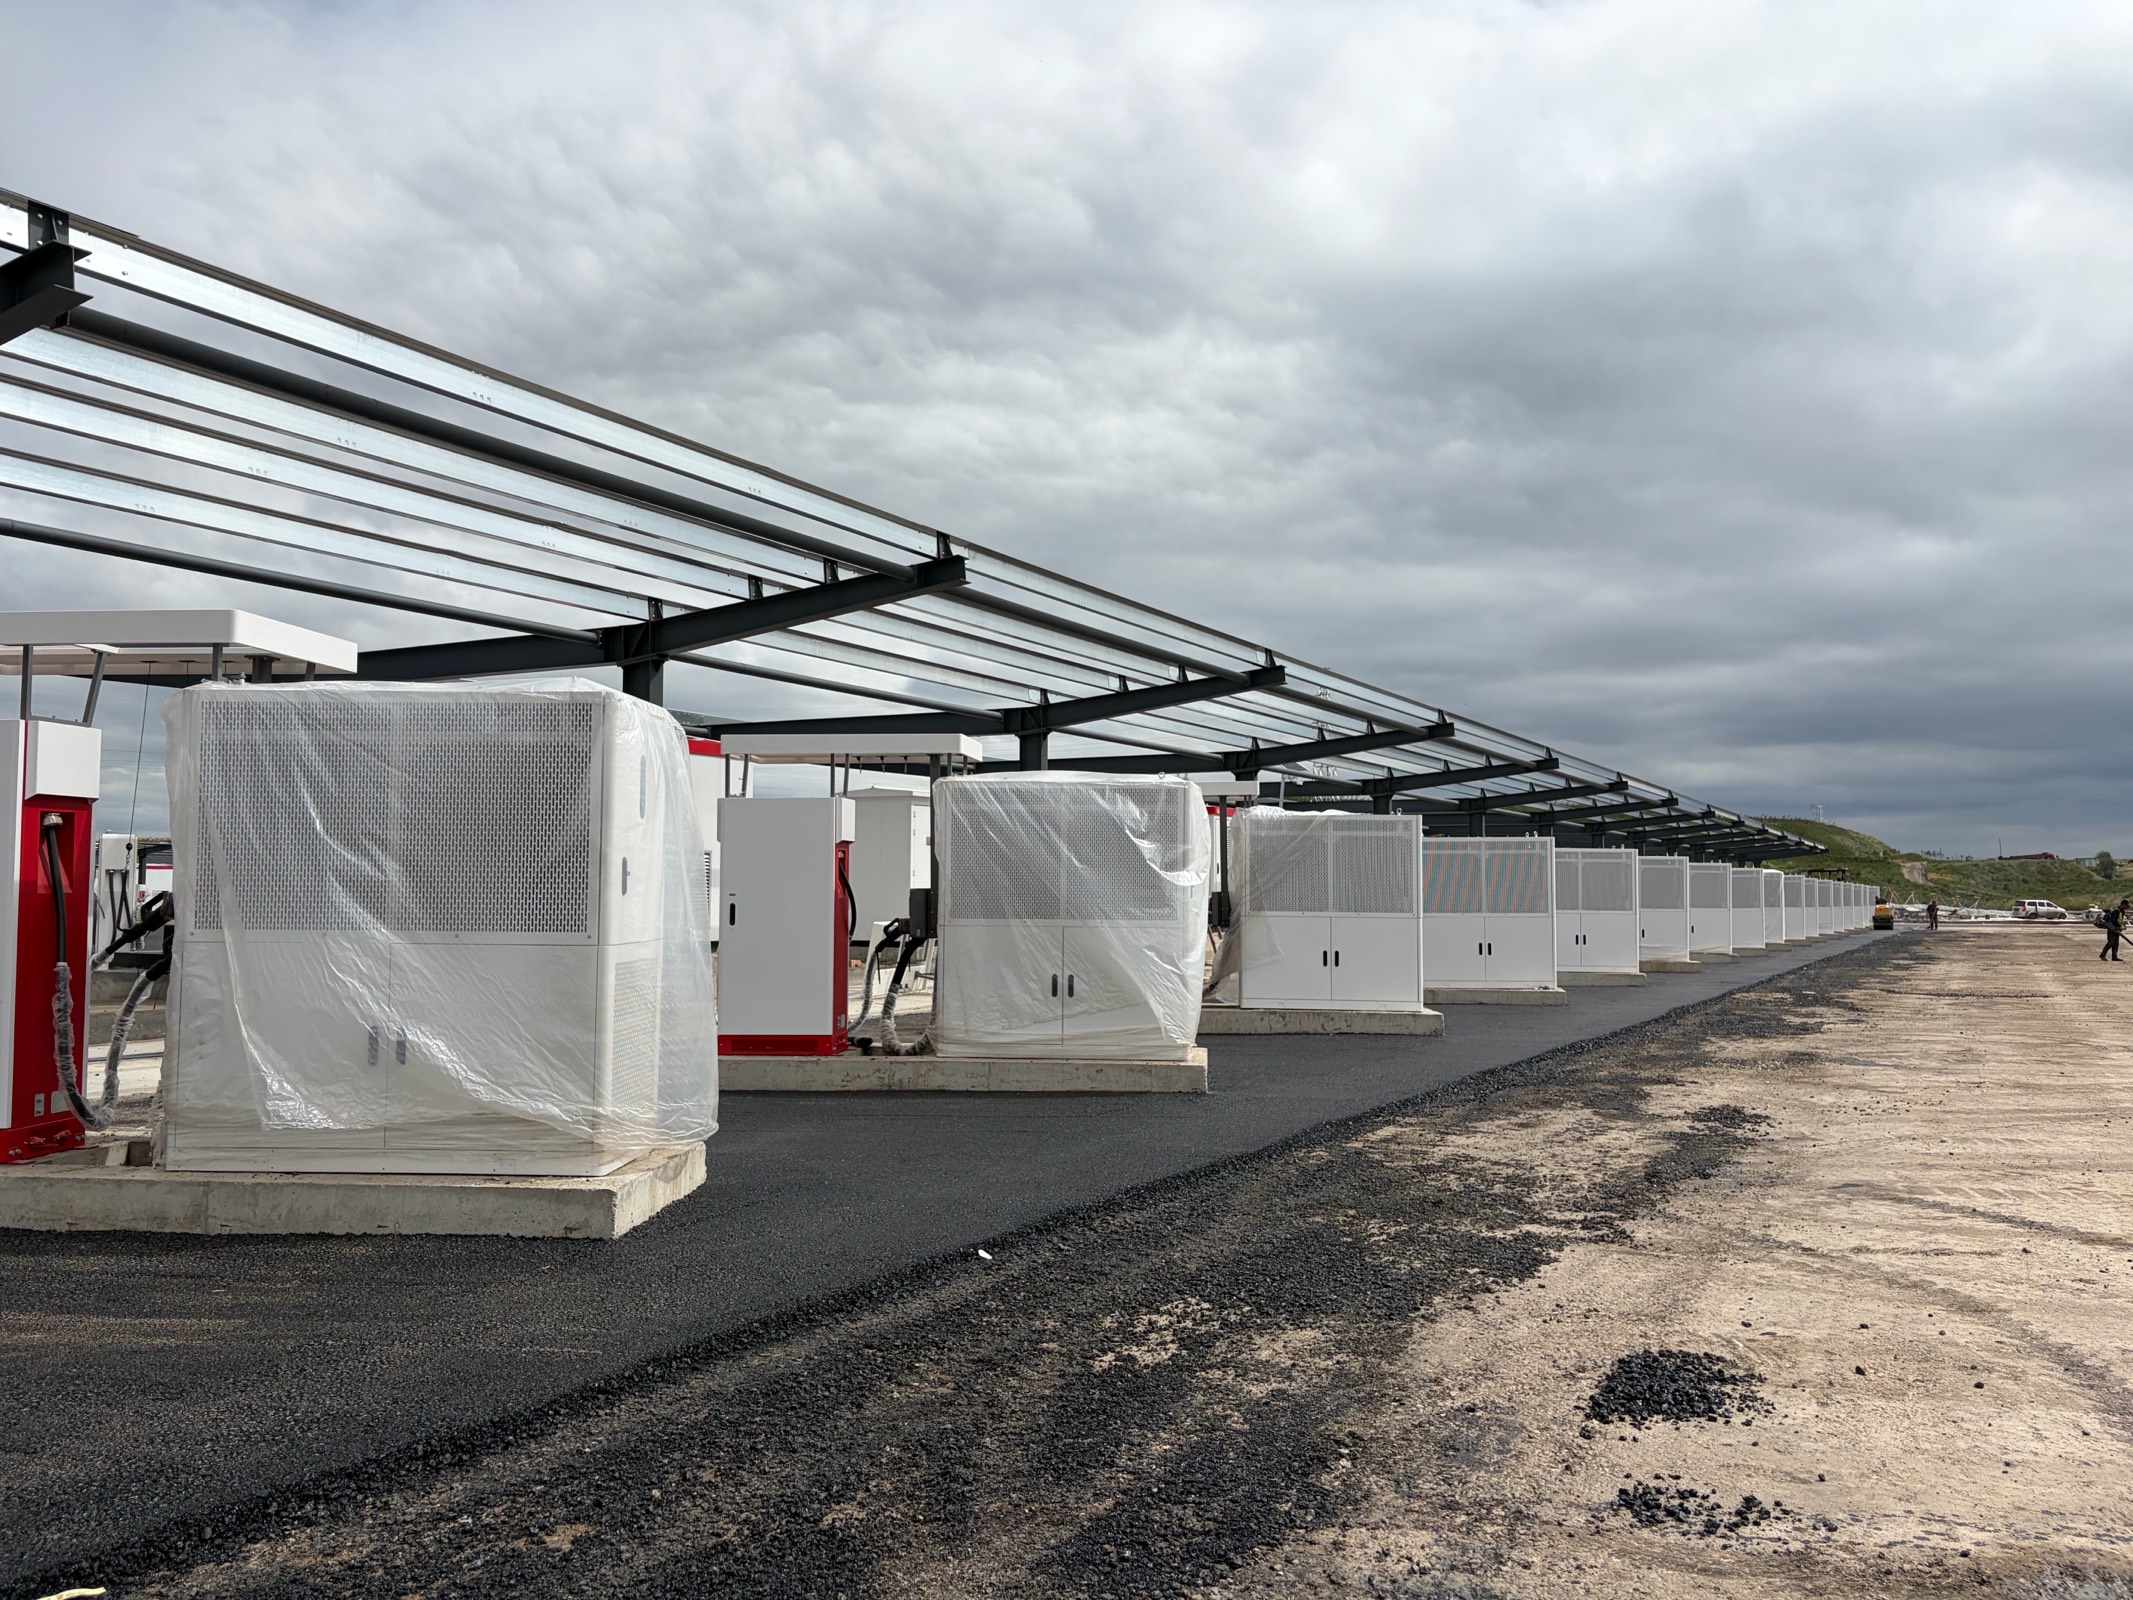
它不是一张"乘用车超充站建成"的图。它的特征都指向另一个产业:
- 单枪功率量级在 MW 级,与传统乘用车 250-350 kW 的液冷超充不在一个数量级;
- 卡车吨位 25-49 吨,意味着电池组在 300-600 kWh 量级、整车带电度 200+ kWh、补能时间 30-60 分钟;
- 站点建在煤/化工品物流通道上,而不是高速服务区或城市边缘;
- 投资方含电网公司与地方政府,运营逻辑不是"流量×单价",而是"走廊能源转型 + 区域减碳"——这意味着它对电价的依赖程度更低,对路权与运力的依赖程度更高。
这四个特征同时出现,意味着我们看到的不只是"一辆电动重卡",而是一条"运输走廊"级别的电化工程——本文把这种电化称为"重卡超充走廊",并把它拆成需求、技术、经济、电网、产业链五个维度。
二、需求侧:800-900 万辆重卡的能源账单
把重卡当作"行业",而不仅是"车辆类型",是理解重卡电化的前提。中国重卡保有量按公安部口径在 800-900 万辆量级,年度新注册量近年维持在 80-100 万辆区间,占据全球重卡年销量的近六成。能耗结构上,重卡单车百公里油耗 25-40L、单车年行驶里程 8-15 万公里,单车年耗油 200-500 吨量级——以"年 30 万公里、油耗 30L/百公里"计,单车年耗油 9 万升 = 75 吨,折合每辆重卡的年度柴油支出在 60-80 万元(按 0#柴油 7 元/L 计)。
把整车队的"能源账单"加总:
- 800 万辆 × 平均年耗油 50 吨 = 年耗柴油 4 亿吨量级;
- 占交通领域油品消费的 35-40%——重型货车、客车、摩托车合计,柴油占比超过一半;
- 对应的 CO2 排放量约 12-13 亿吨/年,占中国能源相关 CO2 总量的 9-10%。
这条"巨型能耗链"过去十年几乎完全依赖化石燃料——重卡的电化滞后于客车与轻型货车,主要原因有三:①单车带电量要求高(300-600 kWh),电池成本与重量门槛远高于乘用车;②补能时间窗极窄(车队按调度运转,停车 30-60 分钟是损失),超充与换电技术直到 2023 年才进入可用区间;③车队采购方多为物流公司或个体户,TCO 测算对柴油价格、电池残值、电网电价的敏感度高于乘用车。这三个约束在 2024-2026 年同时被技术进步与电力价格结构性下行突破——重卡电化曲线从"先导试点"切换到"规模化部署"的拐点正在发生。
需求侧的三个结构性变化进一步推高电化的紧迫性:
- 柴油价格波动放大——2022-2024 年的国际油价在地缘扰动中持续高位,国内 0#柴油零售价从 7.5 元/L 一度冲高到 9 元/L,2026 年虽回落但中枢仍处 6.8-7.3 元/L,物流车队对"燃油成本可控"的需求历史性增强。
- 碳成本传导开始——CBAM(碳边境调节机制)2026 年起对部分钢铁、铝、水泥等出口产品加征碳价(本站绿证篇拆解过),物流碳成本虽未直接计费,但"低碳运输"是出口型企业供应链招标的硬指标——头部货主对承运方的"绿电运输"比例开始记录。
- 车队集中度提升——快递快运、煤炭外运、港口集疏三大场景的头部车队规模超千辆,采购与运营的统一调度能力使其能够承担"自建场站+换电/超充"的基础设施投资——这与乘用车超充的"谁建设谁运营"模式不同,重卡超充的车队本身就是站点运营方。
三、技术路线:超充派在重卡场景的胜出
重卡补能的技术路线分两条主路径:
- MCS 兆瓦超充(Megawatt Charging System):单枪 1-3 MW(1000V/1000-3000A)、10-30 分钟充满一辆重卡的 400-600 kWh 电池组,物理形态与加油站加油枪类似(带液冷),基础设施投入大、对电网容量要求高。准格尔/鄂尔多斯站点的"出口 400A"铭牌,意味着单柜至少在 600 kW-1 MW 量级。
- 换电(Battery Swap):把整块电池从车体上吊装/拆下,3-5 分钟完成电池包更换,基础设施投入小、电池可集中管理、便于参与电网调度(V2G 潜力大);缺点是电池标准难统一(不同车型不同电池)且车队调度更复杂。
中国重卡电化的"超充胜出"格局已经基本形成——这与乘用车"超充+换电并存"形成鲜明对比。原因是重卡的三个"硬约束":
理解这条技术边界对投资节奏很关键:超充的核心难点不是充电枪(1000V/1000A 已经在 2023 年量产),而是电网接入——一座 10 枪 1 MW 超充站需要 10 MW 等级的外电容量,相当于一座小型变电站的容量。准格尔现场已建与在建的柜组,从铭牌"出口 400A"反推,单柜功率在 1-1.5 MW,整站功率按 5-15 枪计算在 5-20 MW 量级——这意味着兆瓦超充站的本质不是"充电场"而是"接入变电站+电力电子+充电机"的三合一基础设施。
四、鄂尔多斯样本:为什么"煤都"成为超充走廊的天然试验场
先做一个时间线澄清:鄂尔多斯并不是重卡电化的起点——徐州、唐山等地的矿卡换电试点、环渤海港口的集疏运电动化、以及多条高速走廊的超充示范都要更早。鄂尔多斯的特殊性在于,它是"煤 + 大物流 + 低价绿电"三要素第一次高浓度叠加、并把超充模式推向走廊级规模的地方,因此本文选它作样本。把镜头拉回鄂尔多斯——它在全国能源版图上的位置极特殊:
- 煤炭年产量 7 亿吨量级,占全国煤炭产量的近 1/5;
- 煤化工(煤制油/煤制烯烃/煤制甲醇)产能全国第一;
- 新能源装机 2,000 万千瓦量级、外送电与外送煤通道密集(准格尔至秦皇岛煤运通道、京包铁路等);
- 重卡保有量约 30 万辆量级,主力车型为 25-49 吨牵引车/自卸车,承担煤化工产品外运、短倒与干线运输多重任务。
这四层叠加意味着:鄂尔多斯既有"全球最大的重卡燃料市场",又有"全国最低的绿电价格"——这正是"重卡超充"商业模型的天然双引擎。一辆电动重卡在鄂尔多斯运营,它的电力是 0.2-0.3 元/kWh 的绿电(新能源大基地直供 + 长期 PPA),它的竞争对手柴油是 6.8-7.3 元/L 标号柴油。算一笔细账:
测算显示电动重卡的购置溢价(高出柴油车 45-55 万元)完全能在 1.5-1.8 年内通过 TCO 节约回收——这正是鄂尔多斯"边运营、边扩建"现象的财务根源:站点运营商能确认 TCO 收益,开始边建边投,而煤化工/物流客户为降本加速换车。
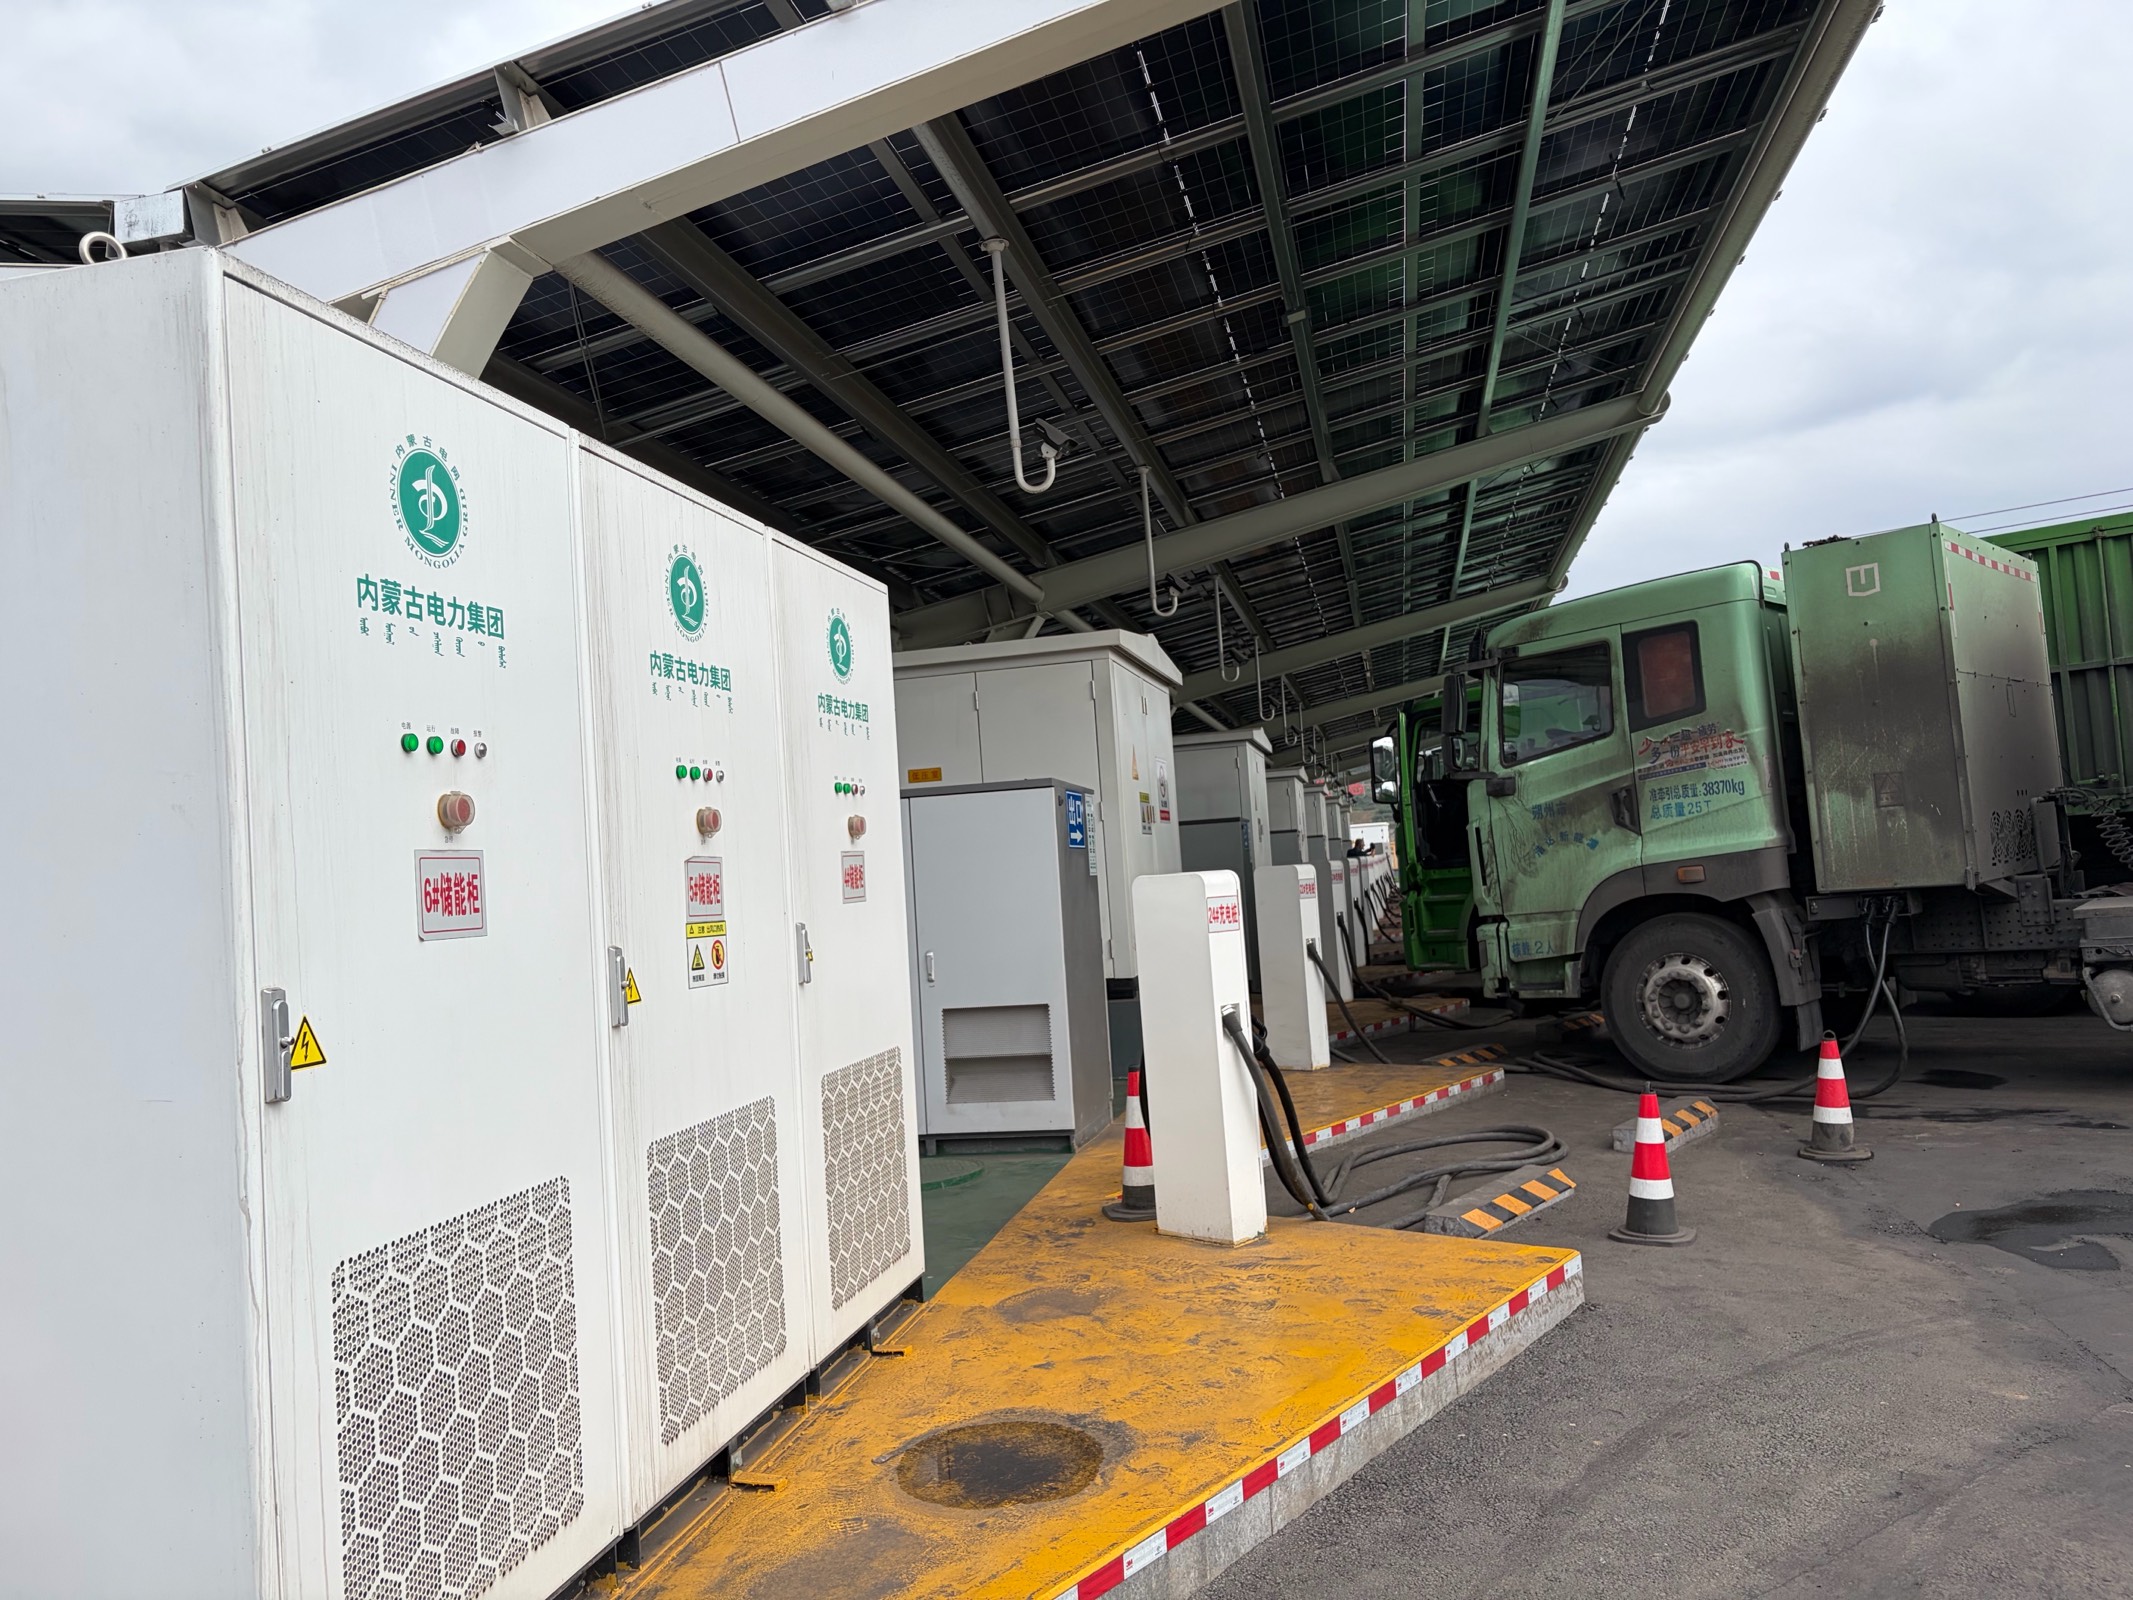
这张图还藏着另一层产业逻辑——光伏顶棚的并网身份。超充站顶棚的光伏并不是"装饰",而是为整站争取"绿电直连"身份提供物理条件:当超充站用电有 30-50% 来自站顶光伏(剩余来自电网),整站可以在碳核算意义上登记为"绿电充电站"——这对出口型物流客户的"低碳运输"承诺极为关键,是把"重卡超充"从单纯能源降本升级为"碳合规工具"的桥梁。
五、经济性的边界:电价与柴油剪刀差
把 TCO 测算拉回"全国平均":电动重卡 vs 柴油重卡的成本剪刀差高度依赖两个变量——电价(而非超充站建设成本,因为 1 MW 充电机的售价已经下探到 30-50 万元/台,且年降幅显著)与柴油价。在不考虑碳成本的"中性市场"下:
| 电价水平(元/kWh) | 对应年电费(22 万 kWh) | 对比柴油 42 万/年的剪刀差 | 电动 TCO 能否跑赢 |
|---|---|---|---|
| 0.20(西部大基地绿电) | 4.4 万元 | ~37.6 万元/年 | ≈ 1.2 年回本,最优场景 |
| 0.40(西北/华北绿电) | 8.8 万元 | ~33.2 万元/年 | ≈ 1.5-1.7 年回本,鄂尔多斯/榆林/哈密 |
| 0.55(全国代理购电均价) | 12.1 万元 | ~29.9 万元/年 | ≈ 1.8-2.0 年回本,东部沿海临界 |
| 0.70(峰段/代理购电顶价) | 15.4 万元 | ~26.6 万元/年 | ≈ 2.3 年回本,长三/珠三暂不经济 |
| 0.85(极端峰段 + 服务费) | 18.7 万元 | ~23.3 万元/年 | ≈ 2.7 年回本,城市配送不经济 |
从这张表读出的核心结论:重卡超充的"经济海岸线"是西部 0.4 元/kWh 以下电价区——这恰好是鄂尔多斯、榆林、哈密、准东等"煤+绿电"复合基地的电价分布。东部沿海电价(普遍 0.55 元以上)下,TCO 剪刀差显著收窄,回本周期 2-3 年,这是当前头部重卡电化企业把站点优先布局在西部的根本原因。
但有两个机制可能"拉平"西部与东部的剪刀差:
- 绿电直连+碳信用收益——东部车队的"低碳运输"承诺使其愿意向超充站支付 0.05-0.10 元/kWh 的溢价,转化为超充站运营方的额外收益。
- 油电价差的"反向"走阔——柴油含碳价成本(2026 年起部分省份试点纳入碳市场)、新能源大基地电价的进一步下行(特高压外送扩容+绿证交易)可能让剪刀差在 2027-2028 年走阔 20%。
六、电网冲击:超充走廊的"百万级负荷"挑战
回到那张准格尔超充站的实景:单站 5-20 枪、单枪 1 MW、站外侧停着几十辆 25-49 吨的重卡——这是一座"1 万千瓦到 2 万千瓦瞬时负荷的工业级充电场",远高于乘用车超充站(几百到一两千千瓦)。它对配电网的冲击是多维度的:
- 瞬时负荷密度——单站 10-20 MW 已经是中型工厂级负荷,若 5 座超充站集中于一个工业园区(场景常见),将达到 50-100 MW——需要 35kV/110kV 变电站直供。
- 负荷时段集中性——重卡车队通常集中在夜间(22:00-6:00)充电以利用低谷电价与避开路网高峰,这给配网带来"晚高峰-凌晨谷"的双重压力(白天放空、夜间拥挤)。
- 谐波与无功——大功率整流负载对电网的谐波污染远高于乘用车超充,需要有源滤波器(APF)/STATCOM 等设备补偿;超充站对无功的需求也增加,运营商通常需要配套 SVG 或调相机——这与本站构网篇(gridforming)中的"构网型变流器"能力形成直接协同。
- 变压器过载——一座 10 枪 1 MW 超充站需要 10-15 MVA 的配电变压器容量,10kV 接入的常规配变通常在 800-1,600 kVA——意味着每座超充站几乎都需要 35kV/10kV 专变或 110kV/35kV 站直供。
这一链路提示一个产业判断:重卡超充走廊是 2026-2030 年中国配网投资(本站配网篇"长坡厚雪"主题)最具体的下游需求之一。每一座超充站都是一座小型 35kV 变电站 + 专变 + 母线 + 二次系统的"配网微单元"——它直接拉动了配变、智能融合终端、SOP、SVG、储能、调度自动化等本站配网/构网/AIDC 多篇文章关注的所有产品线。
七、产业链:从充电机到能源服务的卡位
把视角切到供给侧——谁在卡这条链的位置?
| 环节 | 代表企业/方向 | 格局与卡位逻辑 |
|---|---|---|
| 兆瓦充电机(整机) | 特来电(特锐德)、星星充电、万帮新能源、ABB(欧洲系)、施耐德 | 由 120-180 kW 乘用车超充升级至 1-3 MW 重卡机,技术外溢明确——同一供应链 |
| 液冷充电枪与连接器 | 中航光电、瑞可达、永贵电器 | 液冷 1000V/1000A 枪成本占比超 30%,国产化加速 |
| 功率模块(IGBT/SiC) | 斯达半导、士兰微、时代电气(车规 SiC) | 车规与重卡共用 SiC 平台,本构网篇与 AIDC 篇的功率半导体公共底座 |
| 动力电池(重卡专用) | 宁德时代(骐骥换电/超充电池)、比亚迪(刀片二代重卡版)、亿纬锂能、国轩高科 | 重卡 400-600 kWh 电池组能量密度提升(280-310 Wh/kg) |
| 重卡整车 | 宇通(纯电/混动/换电三路线)、福田/欧曼(智蓝)、陕汽(德龙)、一汽(解放 J7)、东风(天龙)、比亚迪(Q3 纯电牵引)、三一/徐工(矿用) | 车型供给从"实验样车"过渡到"批量交付",2026 年重卡电动车型谱已经完整 |
| 站级 BESS 储能 | 宁德、比亚迪、阳光电源、海博思创 | 与超充站配套的 1-2 MWh 储能既是"功率削峰"也是"V2G 备电" |
| 能源服务/运营 | 国家电网(绿能/电动出行)、南方电网、亿星能源(货车充换电 SaaS)、能链(团油 + 充能)、特来电(运营) | "建站 + 售电 + 储能调度"三位一体,运营壁垒高于硬件 |
| 绿电/碳信用服务 | 中碳登(CCER)、地方绿电交易所、本站绿证篇 | "绿电充电"登记的核算与溯源,是头部出口型供应链的硬要求 |
从这张卡位表可以读出三个结构性观察:
- 整车、电池、充电机、液冷枪、SiC 模块——这五类零部件的供应商体系与乘用车"超充-电池-整车"高度重合。这意味着重卡电化对现有产业链是"同源放大"而非"全新建设",需求放量后供给侧响应极快。
- 35kV 接入工程(专变+开关站+SOP+SVG+BESS)的供应商主要是电力系统"老面孔"——南瑞系、许继电气、平高电气、东方电气、阳光电源。这意味着本站多篇文章关注的中国电气设备龙头在这一波重卡电化中已经"在场"。
- 能源服务层(站级运营+绿电溯源+碳信用)还没有出现绝对头部,是"软件定义能源"的下一片蓝海——这与本站配网/构网/AIDC 多篇中"系统级供应商"的结构优势论断一致(参见《配电网革命》篇的"台达"案例与《AI 的电力账单》篇的"先发验证"逻辑)。
八、全国图:三条走廊与五档情景
把视角放到全国。中国的重卡电化走廊可以归为三类:
- 煤运走廊("煤外送")——晋陕蒙新煤田至环渤海港口(秦皇岛/曹妃甸/黄骅/日照)的"北煤南运"通道,典型车型为 25-49 吨牵引车,年运量 7-8 亿吨级。准格尔/鄂尔多斯地处这条走廊的西端源头之一(更西端还有疆煤外运通道),也是本篇截取图景的地理背景。
- 港口集疏走廊("陆海联运")——环渤海、长三角、珠三角港口的集装箱/铁矿石/煤炭接驳运输,典型车型为港口牵引车/集卡,年运量百万 TEU 级——电动集卡在多个港口已经规模化运营(厦门远海、上海洋山等)。
- 干线长途走廊("长途双驾")——京沪、京港澳、沪昆等干线长途货运,典型车型为 25 吨半挂牵引车,年行驶 15-25 万公里——受制于电池能量密度(600 kWh 续航约 300 km),纯电在长途干线仍以"换电"或"氢+电"组合为主,纯超充在长途干线场景仍不经济。
五档情景测算(2026-2030 中国重卡超充走廊市场,单位:亿元/年):
| 情景 | 假设 | 站点设备投资 | 能源服务/绿电收益 | 合计年市场 |
|---|---|---|---|---|
| 保守 | 煤运走廊年新增 100 站、港口年增 50 站 | ~150 亿 | ~30 亿 | ~180 亿/年 |
| 基准 | 煤运 + 港口年新增 250 站,干线试点 50 站 | ~400 亿 | ~80 亿 | ~480 亿/年 |
| 乐观 | 走廊规模化 + 干线突破 + 出口型碳合规驱动 | ~700 亿 | ~200 亿 | ~900 亿/年 |
| 激进 | CBAM 全面互认 + 干线 25% 渗透 + 换电标准化 | ~1,200 亿 | ~400 亿 | ~1,600 亿/年 |
| 约束情景 | 油价回落至 5.5 元/L 以下+电池价格反弹 | ~80 亿 | ~20 亿 | ~100 亿/年 |
基准情景下,重卡超充走廊的"硬件+服务"年市场约 480 亿元,与本站 5 万亿电网投资中的 1%、与储能篇 0.435 元/Wh 时代的市场(百亿到千亿级)形成不同维度的"走廊配套"——它的特征是"小而美,地理集中、单站投资额大"。
九、政策与市场:碳成本与绿电直连的传导
重卡电化的"非经济性"驱动力——碳成本传导——已经在三个机制中萌芽:
- CBAM(碳边境调节机制)传导——2026 年起对部分钢铁、铝、水泥、化肥、氢、电力产品加征碳价。出口型钢厂的物流(煤、矿石运输)将成为"低碳运输"指标的考核范围——这意味着承运的重卡运输将逐步从"柴油重卡"切换到"绿电重卡",即使电动 TCO 尚未完全跑赢柴油——因为碳价已经把差距填平了。本站绿证篇对 CBAM 的判断是"2026 起逐步落地,2028 全面互认",重卡走廊是 CBAM 落地的具体场景之一。
- 绿电直连+碳核算——重卡超充站顶棚的光伏 + 站外 35kV 接入的新能源大基地直供,使"重卡充电"登记为"绿电"——本站绿证篇提到的"数据中心是绿电交易增长最快买方",重卡超充走廊将很快成为"第二增长曲线"。
- 碳市场扩容——全国碳市场已纳入钢铁、铝、水泥、化工,2027-2028 年预计扩容至交通(航空、远洋、公路货运)——重卡运输的间接碳成本传导到物流客户的报价中,绿色物流的碳价收益会反向补贴车队的电动化投资。
十、风险与边界
五个约束,必须明确:
- 电池能量密度的物理上限——当前重卡纯电的 400-600 kWh 电池组 + 25-49 吨车重,单次充电续航约 250-350 公里,长途干线(800+ 公里/日)仍需换电或氢电组合。纯超充路线在长途干线至少 3-5 年内不经济。
- 电网容量的硬约束——一座 10 枪 1 MW 超充站需要 10-15 MVA 的 35kV 接入容量,目前全国能够快速批复这种容量等级的县市有限——"走廊沿线的电网升级进度"将决定重卡电化的部署速度。
- 电池残值与回收——重卡电池年衰减率 8-12%(深度循环工况),5 年残值低于 30%——这意味着电池租赁或资产化方案是车队 TCO 的关键,与本站配网篇"备电储能资产化"逻辑同构。
- 超充站的电池安全——重卡电池 600+ kWh 满电状态的火灾热释放约为乘用车 100 kWh 电池的 6 倍,重卡超充站的消防设计与充电间隔要求远高于乘用车——这是"边运营、边扩建"背后被忽略的安全账。
- 与煤化工的能源使用冲突——鄂尔多斯/榆林等"煤+绿电"基地的电网容量本已紧张(高载能化工负荷),重卡超充走廊的 50-100 MW 批量接入将与化工负荷争夺电网——"走廊选址"将与"化工园区扩能"形成电网资源的竞争。
十一、结论:回到那张照片
回到 9 月初那张准格尔超充站的实景——白膜包裹的兆瓦级充电柜在已建成的光伏顶棚下静候安装,隔位相望的运营位上绿牌重卡正在补能。那是一帧极不寻常的产业截面图——它把"煤都"(鄂尔多斯)、"大物流"(北煤南运通道)、"新基建"(35kV 接入+兆瓦超充+光伏顶棚)、"碳合规"(绿电登记与未来 CBAM 传导)四件通常被分开讨论的事压缩进了同一张图。这是过去十年中国能源/工业版图里少见的"一件事发生在另一个领域"的瞬间——它不是"新势力造车"的胜利,而是煤炭主产区在能源转型中给自己写出的一份新供给侧改革答案。
从那张图延伸出去,本篇给出五个先行指标:
- 西部重卡保有量与电动化率(按月跟踪)——鄂尔多斯/榆林/准东/哈密的电动重卡登记数与保有量比例是地理上半场的"温度计";
- MCS 兆瓦充电机出货量与价格曲线——1 MW 液冷充电机均价 30-50 万元/台、年降幅 15-20%,其曲线反映重卡电化的供给侧响应速度;
- 超充站顶棚光伏并网装机——重卡超充+绿电直连的"绿电充电"身份登记量,是"碳合规+绿电交易"两本账能否打通的关键;
- 35kV 专变与 10kV 母线配套招标量——每座 10-15 MVA 专变对应一座兆瓦超充站,配网/二次设备/储能/SVG 招标量是"走廊落地速度"的最直接指标;
- 出口型物流客户(钢/铝/化肥/光伏组件)的"绿电运输"承诺比例——CBAM 落地后,承运方的绿电运输比例将成为供应链评分的关键,重卡电化是这条评分曲线下最大的"合规套利"机会。
与本站其他文章互链阅读:① 重卡超充的电网接入与配网革命(本站配网篇)同根同源;② 重卡绿电充电与 CBAM 互认(本站绿证篇)构成完整的"绿电+碳"闭环;③ 重卡电池的残值/资产化与备电储能(本站构网/储能篇)共享"电池即资产"的逻辑;④ 重卡超充走廊的"系统级供应商"判断与 AIDC(本站 AIDC 篇)的台达"系统级"案例同构。
最后一张图,回到那张准格尔超充站的二期扩建区——白膜之下,是一排静候吊装的兆瓦级充电柜;顶棚另一侧,福田绿牌重卡与内蒙古电力集团的充电柜安静地完成一次 1 MW 级的"电力握手"。这是煤都 2026 年写给全国运输走廊的一份简历。它不是未来场景,它就是正在发生的产业图景。
数据与来源说明:① 站点描述基于准格尔重卡超充电站 2026 年 9 月现场观察(NewdPower);② 重卡保有量与油品消费口径源自公安部与能源统计公开信息;③ TCO 与剪刀差测算为本文示意(电价、柴油价随区域变化显著);④ 情景测算为研究推演,非机构预测;⑤ 产业链格局与政策节奏为公开资料整理。本文为独立研究观点,不构成投资建议。